Marchés & Front Office
Rates, FX, Credit, Equity, produits structurés et exotiques, chaînes de valorisation et processus Front-to-Risk.
C-level Advisory • Quant Research • Macro Rates
20 ans d’expérience au service des transformations Global Markets, de la finance quantitative, de la valorisation et des risques.
Notre proposition réunit conseil de direction, ingénierie quantitative et gouvernance du risque.
Notre positionnement
Nous intervenons à l’interface du Front Office, du Risk, de la Finance et de la Technologie, sur des environnements Rates, FX, Credit, Equity et dérivés exotiques.
Expertises
Une lecture transversale des enjeux, du cadrage stratégique jusqu’au déploiement opérationnel.
Rates, FX, Credit, Equity, produits structurés et exotiques, chaînes de valorisation et processus Front-to-Risk.
FRTB, VaR/ES, stress tests, CCR/CVA, PVA/AVA, valorisation indépendante et gouvernance des modèles.
Roadmaps, operating models, architecture fonctionnelle, Agile/SAFe, UAT et coordination Business, Quants, Risk et IT.
Pilotage de programmes complexes, priorisation, indicateurs de performance et gouvernance exécutive.
Notre approche
Transformer une problématique complexe en décisions lisibles et actionnables.
Construire une trajectoire cohérente entre objectifs, risques, données et systèmes.
Piloter l’exécution avec exigence, transparence et maîtrise des interdépendances.
Clients institutionnels
Références issues du parcours professionnel du fondateur. Marques présentées à titre informatif ; aucun partenariat ni soutien n’est revendiqué.
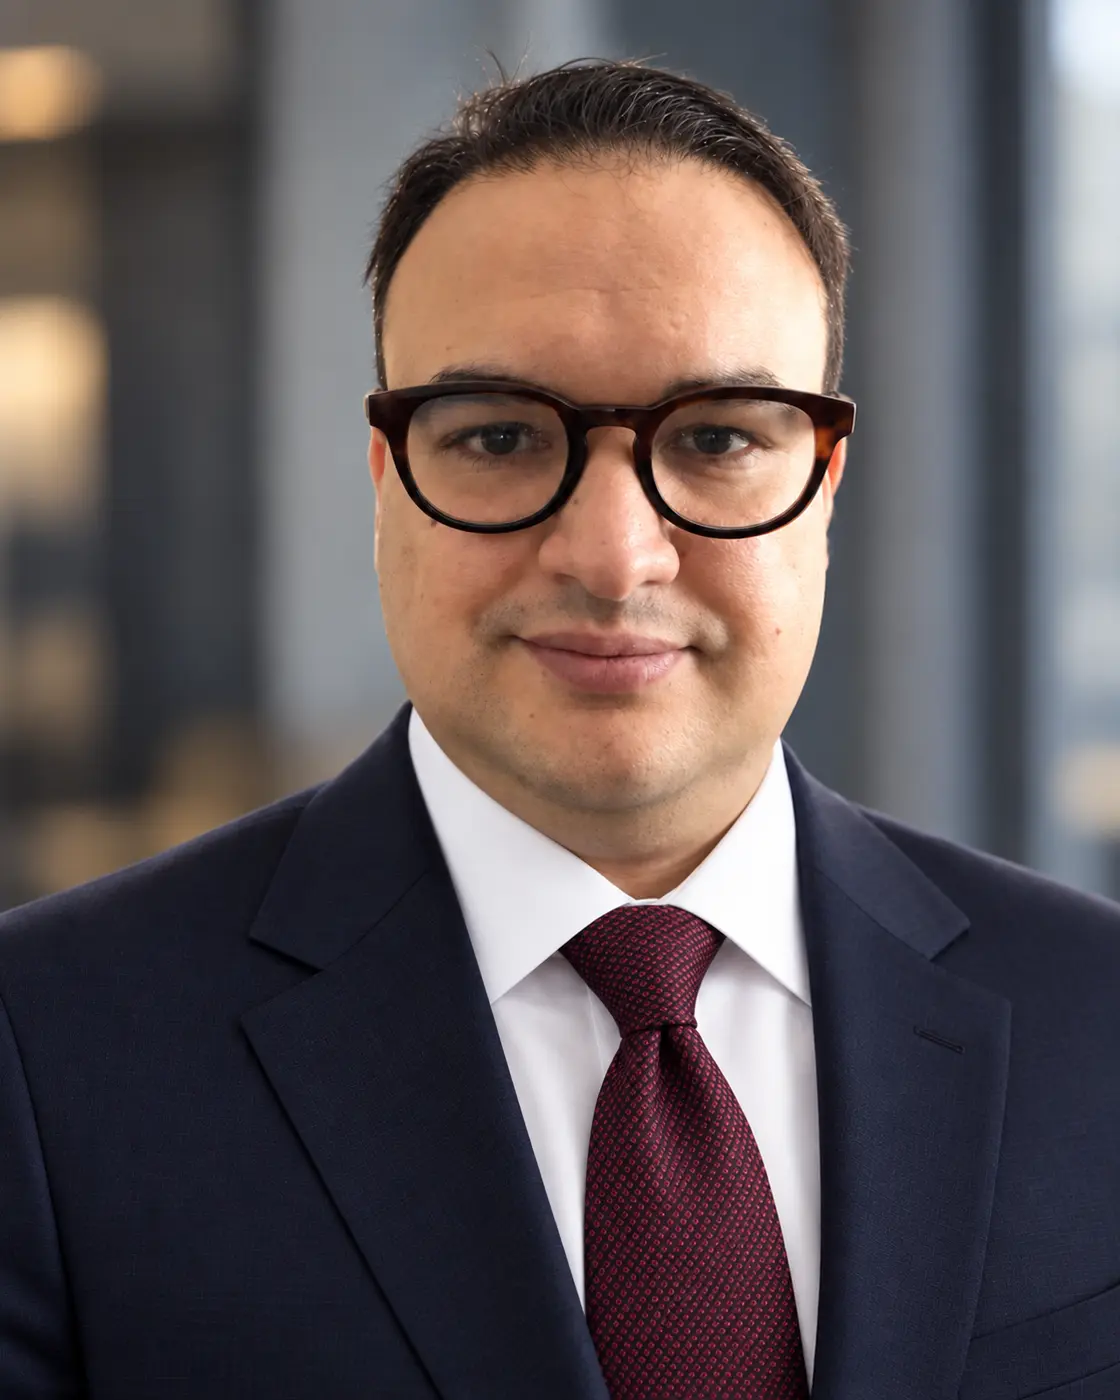
Fondateur
Président · Profil exécutif C-level · Quant Research expérimenté · Portfolio Manager
Ingénieur de formation, Hicham Adanfari accompagne depuis 20 ans les activités de marchés sur leurs enjeux de transformation, de modèles quantitatifs, de valorisation et de risques. Son parcours associe Front Office, Risk, Finance et Technologie au sein d’environnements internationaux exigeants.
Expérience sélectionnée
COO Sales Structuration · Dérivés de taux & exotiques
FO Models Quant · Rates Quantitative Research
PMO · Valuation Manager
PM · Traded Risk Manager
ABN AMRO · Arunvill Capital
Research & Model Engineering
La valeur d’un modèle ne réside pas seulement dans sa sophistication mathématique, mais dans la chaîne de preuve qui relie contrat, données, mesure, algorithme, validation et décision.
Séparation explicite du payoff, des courbes, du modèle, du solveur numérique et des contrôles.
Parités de non-arbitrage, limites asymptotiques, convergence, benchmarks et reproductibilité.
Inventaire, hypothèses, limites, versionnage, revue indépendante et critères de passage en production.
Articles & publications scientifiques
Cette rubrique réunira nos analyses professionnelles et travaux scientifiques en finance quantitative, gestion des risques et transformation des marchés.
Note technique · AHS-TRN-01
Registre de 164 moteurs, chaîne de preuve, invariants scientifiques et cadre de gouvernance.
Alpha Hedge Quant Lab
164 moteurs : marchés, structuration, portefeuille et méthodes numériques.
Alpha Hedge Trading Lab
Quatre-vingts stratégies calculables, dont dix stratégies commodities.
Figure de recherche interactive
Prix du call en fonction de la moneyness et de la maturité. Faites glisser la figure pour modifier le point de vue.
Analyses professionnelles
Cinquante-trois notes de recherche, des modèles à la transformation.
Recherche
Finance quantitative, modélisation, valorisation et mesure des risques.
Prendre contact